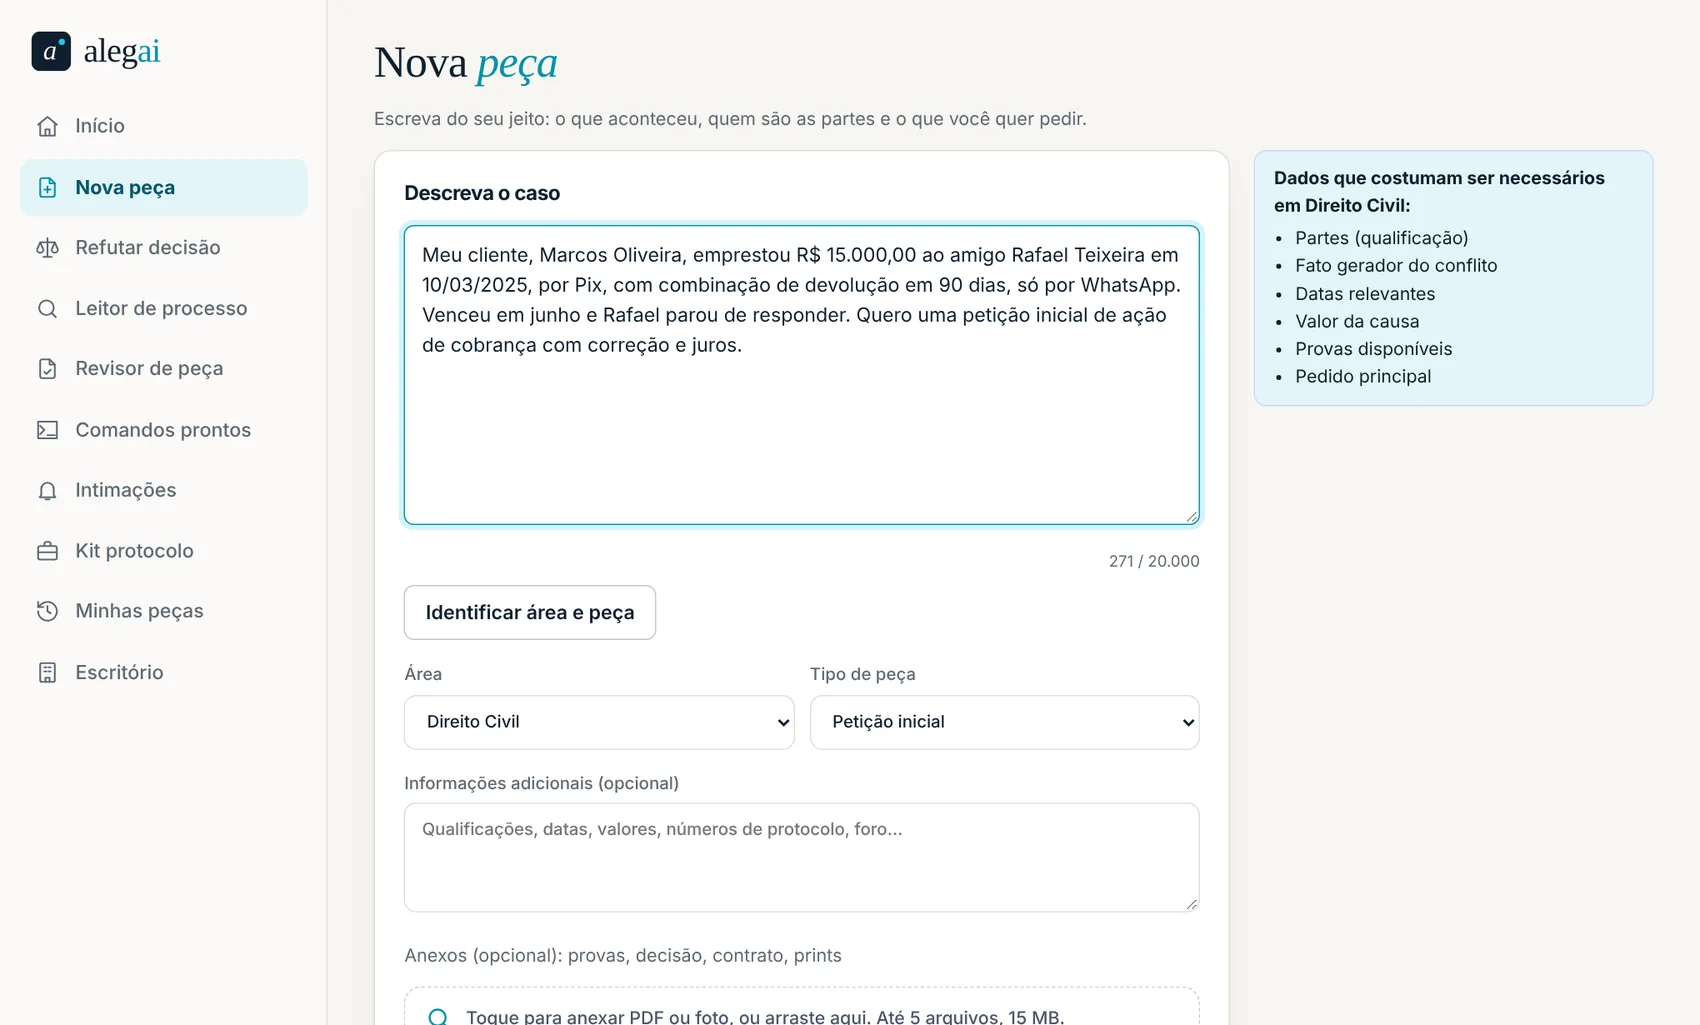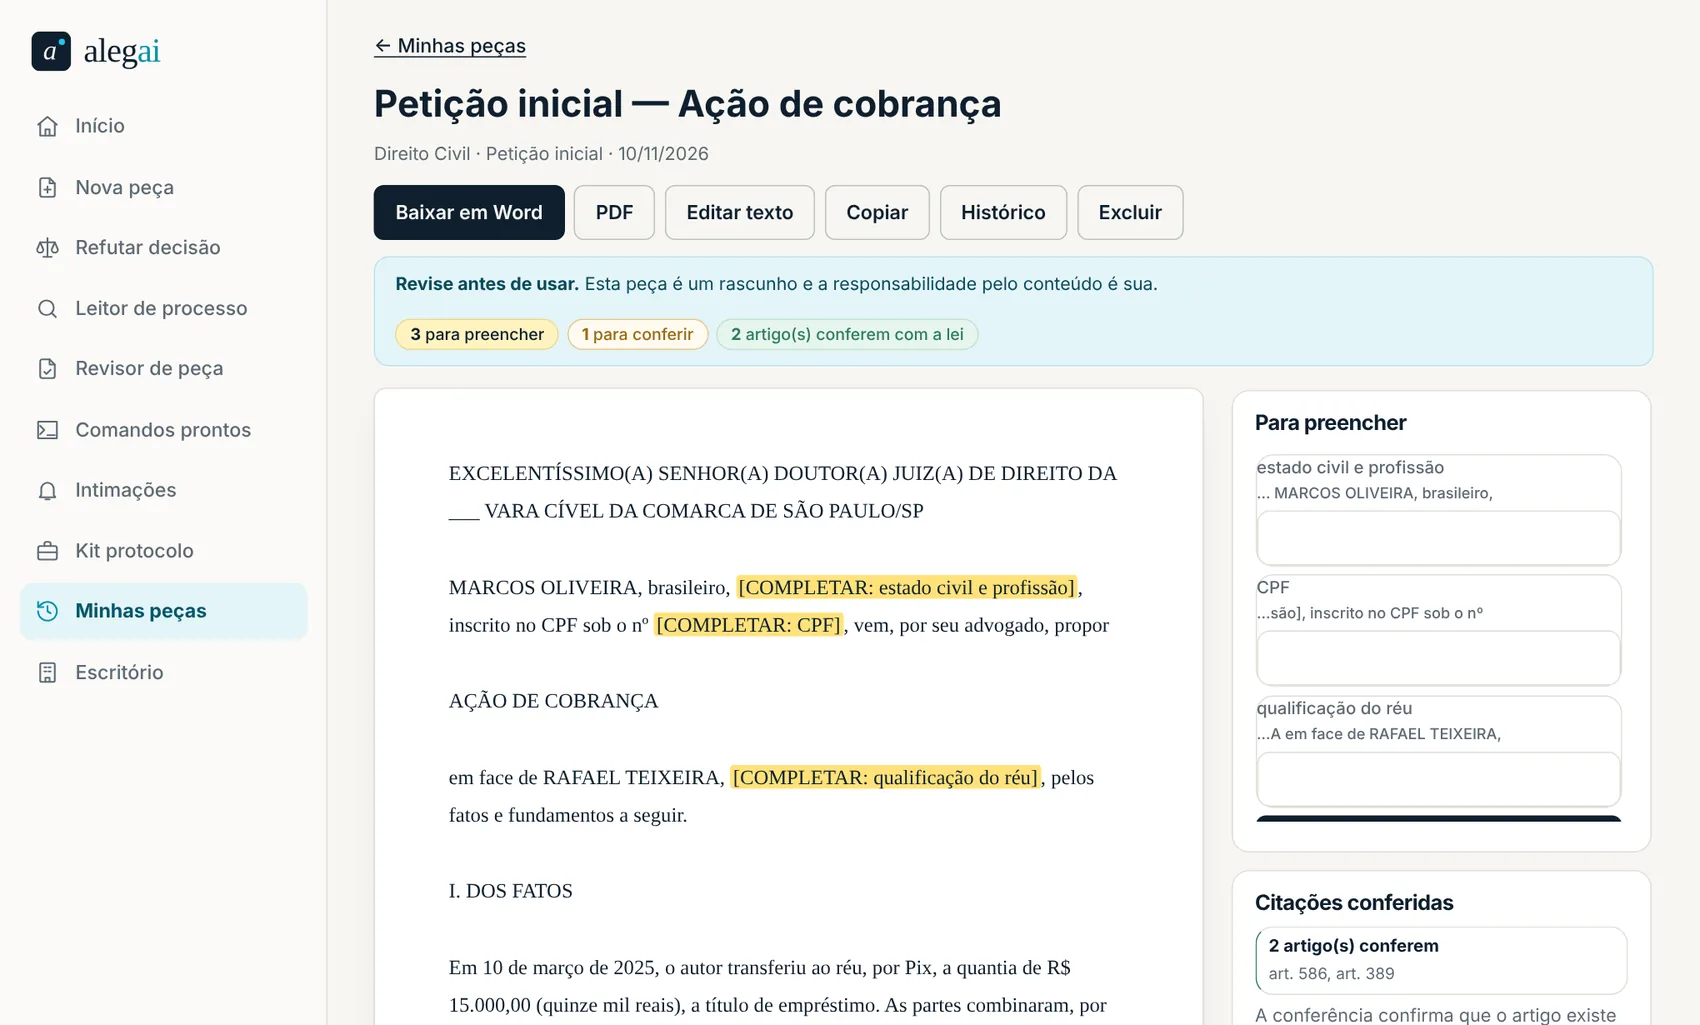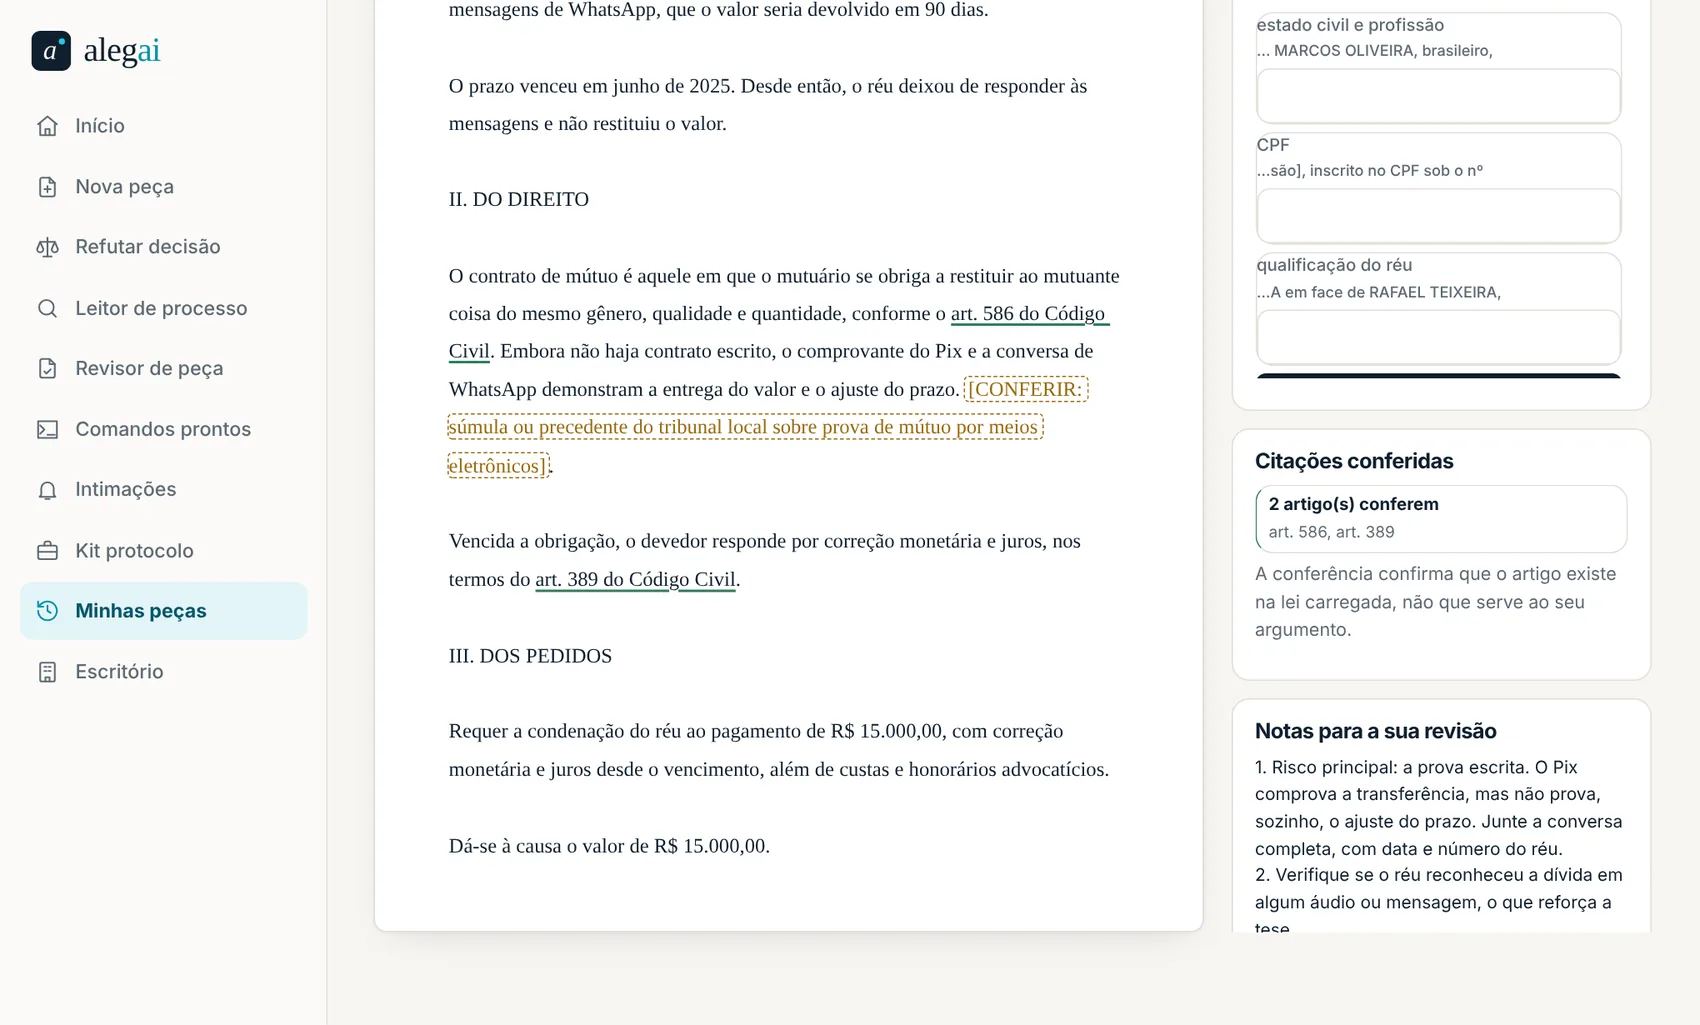
Cabeçalho e qualificação das partes aparecem ao abrir a peça inteira.
EXCELENTÍSSIMO(A) SENHOR(A) DOUTOR(A) JUIZ(A) DE DIREITO DA [COMPLETAR: vara cível ou juizado competente] DA COMARCA DE [COMPLETAR: comarca do domicílio da autora]
ANA LIMA, [COMPLETAR: nacionalidade], [COMPLETAR: estado civil], [COMPLETAR: profissão], portadora do RG nº [COMPLETAR: número e órgão expedidor] e inscrita no CPF sob nº [COMPLETAR: CPF], residente e domiciliada na [COMPLETAR: endereço completo], endereço eletrônico [COMPLETAR: e-mail], por seu advogado que esta subscreve, conforme procuração anexa (doc. [COMPLETAR: número]), com escritório na [COMPLETAR: endereço do escritório], vem respeitosamente à presença de Vossa Excelência propor
AÇÃO DE INDENIZAÇÃO POR DANO MORAL COM PEDIDO DE TUTELA DE URGÊNCIA
em face de BANCO XYZ S.A., [COMPLETAR: qualificação completa: CNPJ, sede e endereço], pelos fatos e fundamentos a seguir expostos.
I. DOS FATOS
A autora nunca contratou cartão de crédito junto ao réu. Não solicitou o cartão, não o recebeu e não realizou qualquer transação com ele. [COMPLETAR: confirmar se a autora possui relacionamento anterior com o réu, como conta corrente ou outros produtos, e em que data].
Ocorre que o réu passou a atribuir à autora dívida no valor de R$ 3.420,00 (três mil, quatrocentos e vinte reais), decorrente de cartão de crédito que a autora jamais contratou. [COMPLETAR: data da primeira cobrança ou fatura, número do cartão final, número da fatura e discriminação das transações, se conhecidas].
Em consequência, o réu incluiu o nome da autora em cadastros de proteção ao crédito, por meio do Serasa, em [COMPLETAR: data exata da inscrição], sem que a autora tivesse qualquer relação jurídica que justificasse a dívida. [COMPLETAR: informar se o réu comunicou previamente, por escrito, a abertura do registro, nos termos do art. 43, § 2º, do Código de Defesa do Consumidor, e, em caso afirmativo, a data da comunicação e o meio utilizado].
A autora tomou conhecimento da negativação em 05/09/2026, quando tentou financiar um veículo e teve o crédito negado em razão da restrição existente em seu nome. [COMPLETAR: nome da instituição financeira ou concessionária onde o financiamento foi negado, e documento que comprove a recusa].
Antes disso, a autora não possuía qualquer outra inscrição negativa em seu nome. [COMPLETAR: se houver, juntar certidão de nada consta atualizada à data da propositura].
Diante da situação, a autora registrou reclamação junto ao Serviço de Atendimento ao Consumidor (SAC) do réu, sob o protocolo nº 2026090512345, em [COMPLETAR: data do registro]. Não houve solução para a controvérsia, e a restrição permanece ativa. [COMPLETAR: confirmar se a restrição continua ativa na data da propositura e se houve qualquer resposta do réu, com data e conteúdo].
Não bastasse a impossibilidade de obter crédito, a autora vivenciou angústia, humilhação e constrangimento ao ver negada a aquisição de bem de que necessitava, ao ter sua honra e seu crédito atingidos por dívida que não contraiu e ao não obter, pela via administrativa, qualquer providência do réu. [COMPLETAR: relatar consequências concretas, como o veículo que pretendia adquirir, a finalidade do financiamento, eventual necessidade de deslocamento ou de pagamento à vista, e outros efeitos comprovados].
II. DO DIREITO
II.1. Da relação de consumo
A autora é consumidora, nos termos do art. 2º do Código de Defesa do Consumidor, por ser destinatária final dos serviços bancários e de crédito que lhe foram ofertados pelo réu.
O réu é fornecedor de serviços, nos termos do art. 3º, caput e § 2º, do Código de Defesa do Consumidor, pois desenvolve atividade bancária, financeira e de crédito, mediante remuneração, incluindo a emissão e a administração de cartões de crédito.
Aplica-se, portanto, o Código de Defesa do Consumidor à presente relação jurídica.
II.2. Da responsabilidade objetiva do fornecedor
Nos termos do art. 14, caput, do Código de Defesa do Consumidor, o fornecedor de serviços responde, independentemente de culpa, pela reparação dos danos causados aos consumidores por defeitos relativos à prestação dos serviços.
O serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar, considerando-se o modo de seu fornecimento, os riscos que razoavelmente dele se esperam e a época em que foi prestado (art. 14, § 1º, do Código de Defesa do Consumidor).
A concessão indevida de cartão de crédito, ou a utilização fraudulenta de dados de consumidor por terceiros, configura falha na prestação do serviço bancário. Trata-se de risco inerente à atividade do réu, que deve assumi-lo, e não de fato imprevisível ou externo à sua atuação. [CONFERIR JURISPRUDÊNCIA: responsabilidade objetiva de instituição financeira por fraudes e delitos de terceiros em operações bancárias, como fortuito interno].
Somente se exime o fornecedor se provar que o defeito inexiste ou a culpa exclusiva do consumidor ou de terceiro (art. 14, § 3º, do Código de Defesa do Consumidor). O ônus desta prova é do réu, e não da autora.
II.3. Da inexistência do débito
A dívida de R$ 3.420,00 decorre de contrato que a autora não celebrou. Não há manifestação de vontade da autora que vincule o débito à sua pessoa, de modo que a cobrança e a inscrição no cadastro de inadimplentes são indevidas.
Ademais, é dever do fornecedor observar os princípios da boa-fé e da probidade nas relações de consumo (art. 422 do Código Civil), o que não ocorreu quando o réu, após ser informado da irregularidade, manteve a negativação e deixou de adotar qualquer providência.
II.4. Da inversão do ônus da prova
A autora requer a inversão do ônus da prova, com fundamento no art. 6º, inciso VIII, do Código de Defesa do Consumidor, por dois motivos.
Primeiro, a alegação é verossímil, pois a autora nega a contratação e demonstra a restrição indevida, o que é compatível com a narrativa de fraude ou de contratação sem autorização. [COMPLETAR: reforçar com documentos que tornem a alegação mais verossímil, como boletim de ocorrência, registro de contestação junto à administradora do cartão ou comprovantes de que a autora não recebeu o cartão].
Segundo, a autora é hipossuficiente frente ao réu. O réu detém os registros de contratação, de envio do cartão, de autenticação das transações e de comunicação da inscrição, enquanto a autora não tem acesso a esses dados. [CONFERIR DISPOSITIVO: art. 6º, inciso VIII, do CDC está na base; verificar se a demonstração de hipossuficiência técnica requer mais elementos no caso concreto].
Caberá ao réu demonstrar a existência de contratação válida, a regularidade da cobrança e o envio da comunicação prévia da negativação.
II.5. Do dano moral
A inscrição indevida em cadastro de inadimplentes gera dano moral presumido, dispensando prova do abalo sofrido pela vítima. Basta a demonstração do fato ilícito e da negativação. [CONFERIR JURISPRUDÊNCIA: dano moral in re ipsa em inscrição indevida em cadastro de inadimplentes, inclusive quando a negativação decorre de fraude de terceiro].
Na hipótese, o dano moral é ainda mais evidente, porque a restrição impediu a autora de obter financiamento de veículo, expondo-a publicamente a suspeita de inadimplência e frustrando sua expectativa legítima de crédito.
A ato ilícito está caracterizado pelo art. 186 do Código Civil, que estabelece que quem, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito. A obrigação de reparar decorre do art. 927 do Código Civil e, no âmbito do consumo, do art. 6º, inciso VI, do Código de Defesa do Consumidor, que assegura a efetiva reparação de danos patrimoniais e morais.
A omissão do réu após a reclamação administrativa agrava a conduta, pois revela desídia na correção de erro que estava sob seu controle exclusivo.
II.6. Do quantum indenizatório
A indenização deve ser fixada de modo a compensar a vítima e a desestimular a reiteração da conduta pelo fornecedor, observada a extensão do dano (art. 944, caput, do Código Civil). [CONFERIR JURISPRUDÊNCIA: critérios para arbitramento de dano moral em negativação indevida por fraude bancária, incluindo caráter compensatório e pedagógico e precedentes do tribunal estadual].
Considerando a gravidade da negativação, a impossibilidade de financiar o veículo, a ausência de solução administrativa e a condição econômica das partes, a autora requer a fixação do valor de [COMPLETAR: valor pretendido da indenização por dano moral, com justificativa].
II.7. Dos juros e da correção monetária
Por se tratar de responsabilidade extracontratual, os juros de mora incidem desde a data do ato ilícito (art. 398 do Código Civil). [CONFERIR JURISPRUDÊNCIA: termo inicial de juros de mora e de correção monetária em indenização por dano moral por inscrição indevida, com a jurisprudência do tribunal competente].
Os juros e a correção monetária devem observar a taxa legal e o índice previstos no art. 406 do Código Civil e no parágrafo único do art. 389 do Código Civil, ambos com redação dada pela Lei nº 14.905, de 2024. [CONFERIR DISPOSITIVO: verificar vigência e forma de aplicação atuais da taxa legal e do índice de atualização].
III. DA TUTELA DE URGÊNCIA
A autora requer, em caráter liminar, a exclusão de seu nome dos cadastros de proteção ao crédito, inclusive do Serasa, em relação à dívida de R$ 3.420,00, até o julgamento final da demanda, com fundamento no art. 300 do Código de Processo Civil [CONFERIR DISPOSITIVO].
A probabilidade do direito está demonstrada pela negativa de contratação, pela ausência de vínculo jurídico entre a autora e a dívida e pela reclamação administrativa sem solução. O perigo de dano decorre da manutenção da restrição, que impede a autora de obter crédito e causa dano continuado à sua reputação financeira, a cada dia de permanência do registro.
A autora se oferece a prestar caução, se Vossa Excelência entender necessária: [COMPLETAR: se a autora oferece caução e em que valor, ou se requer a dispensa].
IV. DOS PEDIDOS
Ante o exposto, requer a autora:
a) a concessão da tutela de urgência, para determinar a exclusão imediata do nome da autora dos cadastros de proteção ao crédito em relação à dívida de R$ 3.420,00, no prazo de [COMPLETAR: prazo fixado pelo juízo] dias, sob pena de multa diária de [COMPLETAR: valor], nos termos do item III;
b) a citação do réu, no endereço indicado no preâmbulo, para responder à presente ação, sob pena de revelia;
c) a inversão do ônus da prova, nos termos do art. 6º, inciso VIII, do Código de Defesa do Consumidor;
d) a declaração de inexistência do débito de R$ 3.420,00, referente ao cartão de crédito mencionado nesta petição;
e) a confirmação da liminar, se concedida, com a exclusão definitiva da negativação;
f) a condenação do réu ao pagamento de indenização por danos morais no valor de [COMPLETAR: valor certo e determinado], com correção monetária e juros de mora na forma indicada no item II.7;
g) a condenação do réu ao pagamento das custas processuais e dos honorários advocatícios, em percentual a ser fixado por Vossa Excelência, nos termos do art. 85 do Código de Processo Civil [CONFERIR DISPOSITIVO];
h) a produção de todas as provas admitidas em direito, especialmente documental, testemunhal e pericial, se necessária, sem prejuízo de outras que se façam necessárias no curso do processo.
V. DO VALOR DA CAUSA
Atribui-se à causa o valor de R$ [COMPLETAR: valor da indenização pretendida], correspondente ao valor pretendido a título de dano moral, nos termos do art. 292, inciso V, do Código de Processo Civil. Havendo pedido declaratório e de cancelamento de negativação, o valor da causa deve ser o mesmo, por tratar-se de cumulação de pedidos que se resolvem na mesma demanda [CONFERIR DISPOSITIVO: art. 292, inciso VI, do CPC, quanto à cumulação de pedidos].
VI. DAS PROVAS
A autora protesta por todos os meios de prova admitidos em direito e requer a juntada dos seguintes documentos, nos termos do art. 320 do Código de Processo Civil:
1. procuração e documentos pessoais da autora (doc. 1);
2. comprovante de negativação em cadastro de proteção ao crédito, com data da inscrição e credor (doc. 2) [COMPLETAR: obter e juntar extrato atualizado do Serasa];
3. protocolo de atendimento no SAC do réu, nº 2026090512345 (doc. 3), e demais respostas ou comprovantes de tentativa de solução (doc. 4) [COMPLETAR: juntar cópias];
4. documento que comprove a recusa do financiamento de veículo, em 05/09/2026 ou data posterior (doc. 5) [COMPLETAR: documento da instituição financeira ou concessionária];
5. fatura, extrato ou demonstrativo da dívida de R$ 3.420,00, se disponível (doc. 6) [COMPLETAR: obter com o réu ou por outro meio];
6. boletim de ocorrência ou registro de contestação junto ao réu ou à administradora do cartão, se houver (doc. 7) [COMPLETAR: confirmar existência];
7. certidão de nada consta em cadastros de inadimplentes, para demonstrar a inexistência de outras negativações (doc. 8) [COMPLETAR: obter certidão atualizada];
8. prova testemunhal, se necessária, a ser oportunamente especificada, para demonstrar as consequências da negativação [COMPLETAR: identificar testemunhas e o fato que cada uma comprovará, se for o caso].
VII. DA OPÇÃO PELA AUDIÊNCIA DE CONCILIAÇÃO
Nos termos do art. 319, inciso VII, do Código de Processo Civil, a autora manifesta interesse na realização de audiência de conciliação ou de mediação, a fim de buscar a solução consensual do litígio, sem prejuízo do disposto no art. 334, § 5º, do mesmo Código.
Nestes termos,
pede deferimento.
[COMPLETAR: local e data]
[COMPLETAR: nome do advogado]
OAB/[COMPLETAR: UF] nº [COMPLETAR: número]
NOTAS PARA O ADVOGADO
Rito alternativo: como o pedido de dano moral pode ser inferior a 40 salários mínimos, a ação poderia tramitar no Juizado Especial Cível (Lei 9.099/1995), o que dispensa custas em primeiro grau e simplifica o procedimento. Confirme a opção antes do protocolo, pois a escolha do rito altera a competência e a forma de apresentação da peça.
Prova da contratação: esta é a principal fragilidade. O banco pode alegar que o cartão foi contratado e utilizado. Antes de protocolar, obtenha a fatura, o histórico de transações, o endereço de envio do cartão e o registro de contestação, se houver. Quanto mais precisa for a narrativa de fraude e de ausência de recebimento, mais forte será a inversão do ônus da prova.
Pagamento: se a autora tiver pago qualquer valor à instituição, cabe pedido de restituição em dobro, com base no art. 42, parágrafo único, do Código de Defesa do Consumidor, que não está na base de referência e deve ser conferido antes de ser incluído. Não foi incluído porque não há informação de pagamento.
Comunicação prévia: a exigência de comunicação escrita da inscrição (art. 43, § 2º, do CDC) é um ponto de defesa importante. Se o banco não comunicou, isso reforça a irregularidade. Confirme com a cliente se recebeu qualquer aviso.
Prescrição: a negativação ocorreu em data não informada, mas a pretensão está, em tese, dentro do prazo. Para pretensões de reparação civil, o Código Civil prevê três anos (art. 206, § 3º, inciso V), mas a jurisprudência aplica o prazo de cinco anos do art. 27 do CDC às relações de consumo. Confirme ambos e a data de inscrição. [CONFERIR DISPOSITIVO: art. 27 do CDC]
Competência: o foro do domicílio do consumidor é regra de proteção (art. 101, inciso I, do CDC), e não está na base de referência. Confirme a cláusula de eleição de foro, se houver, e a competência territorial da comarca.
Tutela de urgência: o pedido de liminar está fundamentado na verossimilhança da negativa de contratação. Se houver prova documental robusta, o pedido se fortalece. Sem ela, o juízo pode condicionar a liminar a caução ou indeferi-la. Confirme a vigência atual do art. 300 do CPC.
Quantum: o valor de R$ 3.420,00 não é a medida do dano moral e não deve ser usado como referência para a indenização. Defina o valor com base na jurisprudência do tribunal local para negativação indevida, com pesquisa específica sobre fraude bancária. Fixe o valor com justificativa para facilitar o acolhimento.
Juros e correção: os arts. 389, parágrafo único, e 406 do Código Civil foram alterados pela Lei 14.905/2024. Confirme a vigência e a forma de aplicação atual da taxa legal e do índice de atualização, bem como o termo inicial dos juros em danos morais, que a jurisprudência pode fixar de modo diverso.
Consulta ao SAC: a peça afirma que a reclamação não foi resolvida, conforme informado. Confirme se o banco respondeu, qual foi a resposta e se há prova escrita dela, pois uma resposta que negue a dívida ou que apresente um contrato alegado pode alterar a estratégia.
Pendências de cadastro: confirme se a autora tem outras dívidas ou relações com o banco que possam ser usadas pela defesa para sustentar a existência de contratação legítima, e se há dados que o banco possa atribuir à autora, como endereço ou telefone desatualizados.
Dispositivos marcados: os dispositivos marcados com [CONFERIR DISPOSITIVO] não estão na base de referência. Verifique cada um antes do protocolo.